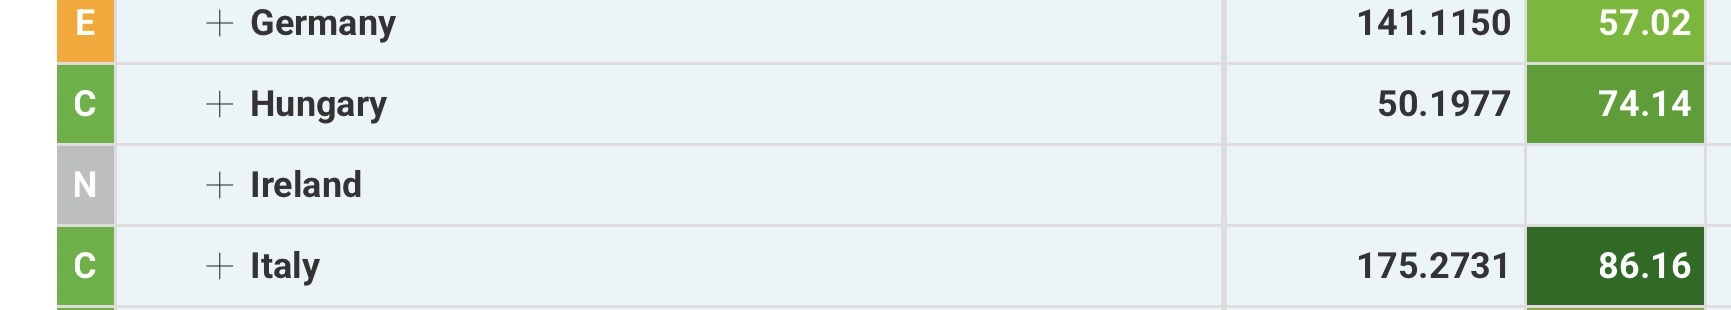
Es waren offenbar nicht päpstliche Gebete, sondern politische Vorgaben, die Italien den größeren Sicherheitspuffer verschafft haben. Rechercheaufgabe für Claudi:
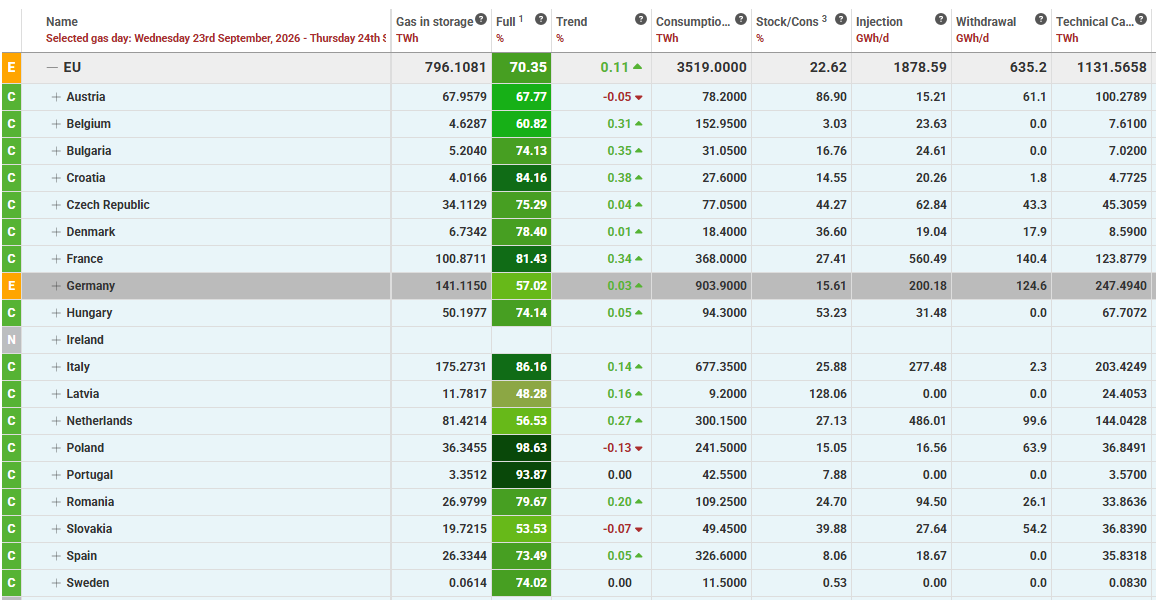
Italiens Gasspeicher sind zu 86 % gefüllt, die deutschen zu 57 %. Gibt es dafür strukturelle oder politische Gründe (z.B. staatliche Vorgaben)?
Ja, dafür gibt es sowohl strukturelle als auch klar politische/regulatorische Gründe. Ich habe das anhand aktueller Berichte (Stand September 2026) nachvollzogen:
1. Unterschiedliche staatliche Eingriffstiefe – der zentrale Unterschied:
Italien überlässt die Befüllung nicht dem Markt, sondern steuert aktiv: Der Staat setzt Händlern verbindliche, strenge Füllstandsvorgaben, gewährt gleichzeitig finanzielle Anreize fürs Einspeichern und verhängt Bußgelder bei Nichterreichung. Rom hat dafür im Sommer 2026 sogar bewusst teures LNG eingekauft, um die Vorgaben zu erfüllen – Italien wurde dadurch im Juli 2026 erstmals größter LNG-Importeur der EU. Deutschland setzt dagegen bewusst auf den Markt: Die Bundesregierung erwartet, dass Preissignale (Sommer-Winter-Spread) die Befüllung anreizen, verzichtet aber auf zusätzliche staatliche Kaufanreize oder Sanktionen – laut einer aktuellen Bundestagsantwort sind derzeit “keine Maßnahmen des Marktgebietsverantwortlichen zur Erhöhung der Füllstände” geplant.
Anmerkung: Hier ist Claudi nicht ganz auf dem neusten Stand. Mitte des Monats wurden erste zaghafte Versuche der Bundesregierung veröffentlicht, um die Speicherfüllung zu beschleunigen. Die Resultate, ablesbar am Kurvenverlauf, sind bislang überschaubar. Zuvor hatte der Speicherverband INES eine warnende Presseerklärung abgegeben.
2. Gesetzliche Zielwerte selbst sind in Deutschland gelockert worden:
Die deutsche Gasspeicherfüllstandsverordnung (GasSpFüllstV) wurde im Mai 2025 abgesenkt: Statt vormals 95 % zum 1. November gilt jetzt nur noch 80 % für die meisten Speicher (bzw. 45 % für bestimmte Porenspeicher), im Schnitt rund 70 %. Die EU-Vorgabe von 90 % besteht zwar weiter, wurde aber ebenfalls flexibilisiert. Italien dagegen fährt eine strengere nationale Linie.
Anmerkung: Da die Gasspeicherfüllstandsverordnung am 5. Mai 2025 verkündet wurde und am 6. Mai 2025 der Regierungswechsel mit der Vereidigung von Friedrich Merz vollzogen wurde, war die Flexibilisierung der Füllstandsziele eine der letzten Amtshandlungen der rot-grünen Übergangsregierung unter Bundeswirtschaftsminister Robert Habeck. Ich enthalte mich diesbezüglich eines Kommentars - man soll bereits am Boden Liegende nicht treten und außerdem gibt es ohnehin kaum etwas Langweiligeres als Grünen-Bashing. Fairerweise muss man aber sagen: Es gab damals wohl kaum Gegenstimmen; selbst der Speicherverband INES, der jetzt eine höhere Füllung anmahnt, trug die Entscheidung wohl mit. Auch aus der Industrie fanden sich bei meinen Recherchen keine Proteste - das Konzept “Mehr Markt und weg vom bösen Russengas” fand hierzulande überall breite Zustimmung.
3. Strategische Reserve als strukturelles Element in Italien:
Ein Teil der italienischen Speicherkapazität (rund 4,5 von insgesamt ca. 17–18,5 Mrd. m³, betrieben v. a. von Snam/Stogit) ist explizit als “riserva strategica” für Notfälle reserviert – unabhängig vom normalen Marktgeschehen. Ein vergleichbares dediziertes Reserve-Instrument in dieser Form gibt es in Deutschland nicht.
4. Höhere strukturelle Abhängigkeit vom Gas in Italien:
Nirgendwo in Europa hängt die Stromerzeugung so stark von Erdgas ab wie in Italien – gerade in Hitzewellen mit hohem Klimaanlagen-Stromverbrauch. Das erhöht den politischen Druck, hohe Reserven vorzuhalten, zusätzlich zur Rolle Italiens als Gas-Drehscheibe (Anbindung an algerisches/aserbaidschanisches Pipelinegas über TransMed/TAP sowie LNG-Terminals).
5. Unterschiedliche Risikowetten:
Die beiden Länder verfolgen laut Berichten faktisch entgegengesetzte Strategien: Italien kauft trotz hoher Preise ein, um bei anhaltenden Lieferstörungen (Hormus-Blockade) abgesichert zu sein. Deutschland wettet darauf, dass sich der Markt entspannt und später günstiger eingekauft werden kann – mit dem Risiko, dass sich diese Wette bei anhaltender Krise nicht auszahlt.
Einordnung: Mit rund 53–57 % lag Deutschland Mitte September 2026 deutlich unter dem EU-Schnitt von ca. 67–68 % und dem niedrigsten Stand zu dieser Jahreszeit seit Beginn der Datenerhebung 2011 – während Polen, Portugal und Italien bereits bei 80 % oder mehr lagen. Die Bundesnetzagentur sieht bislang zwar keine akute Gefährdung der Versorgungssicherheit, Fachleute und der Speicherverband INES warnen aber, dass das gesetzliche 80-Prozent-Ziel zum 1. November 2026 technisch gar nicht mehr erreichbar ist (realistisch eher ~77 %).
Anmerkung: Die 77 % entstammen der Pressemitteilung von INES (oben verlinkt). Der Zug ist inzwischen abgefahren - bei aktuellen Tempo erreichen wir maximal 70 %.
Jenseits individueller Konzepte - ich verstehe @Flo so, dass bei ihm der Begriff “Eigenverantwortung” unterm Stein lag und in diesem Sinne lese ich auch das “ins Holz gehen” von @JakobB - könnte man aus den unterschiedlichen Speicherphilosophien Italiens und Deutschlands entsprechende Forderungen an die deutsche Politik ableiten - das als mögliche Anregung für den Podcast.
Aber vielleicht spricht ja auch der Papst ein Gebet für warmes Winterwetter:
“Domine, da nobis hiemem calidam, nam receptacula nostra ex parte vacua sunt.”